从宋恩伊33年储蓄习惯看职场新人4步拆分账户理财系统
 AI 生成图片
要点总结
参考主持人宋恩伊33年的储蓄习惯,本文整理了帮助职场新人实现50%储蓄率的拆分账户4步自动化系统。通过工资、储蓄、消费、应急金账户的角色分工以及发薪日3天转账路径,介绍防范过度消费并积攒第一桶金的方法。
随着主持人宋恩伊保持33年养老储蓄、积累50%以上收入的事实广为人知,刚开始积累资产的职场新人的工资管理方法备受关注。如果在发薪日由于固定支出和信用卡账单导致账户瞬间空空如也,与其依赖个人意志,不如先建立一套机械式阻断支出的系统。借鉴首尔新闻报道中提及的宋恩伊储蓄方式,本文将整理职场新人攒下到手工资50%的4步拆分账户法及自动转账路径策略。
1. 坚持33年管理账户的主持人宋恩伊案例带来的理财启示
主持人宋恩伊理财的核心并非高投资收益率,而是自出道起就将50%以上的收入先扣除的“先储蓄后消费”习惯。不随短期市场波动或收益率走势而摇摆,长期坚持储蓄系统的态度,正是攒下第一桶金的基本标准。
正如Daum新闻报道等媒体所提及的,持有长期金融产品与控制支出的习惯,是职场新人在保住本金的同时积累资产的有力手段。职场新人时期如果盲目接触股票、加密货币等高风险投资,一旦本金亏损将难以修复。要想稳定增加资产,初期必须从打牢储蓄系统做起。
 AI 生成图片
2. 适合职场新人的4步拆分账户自动化系统
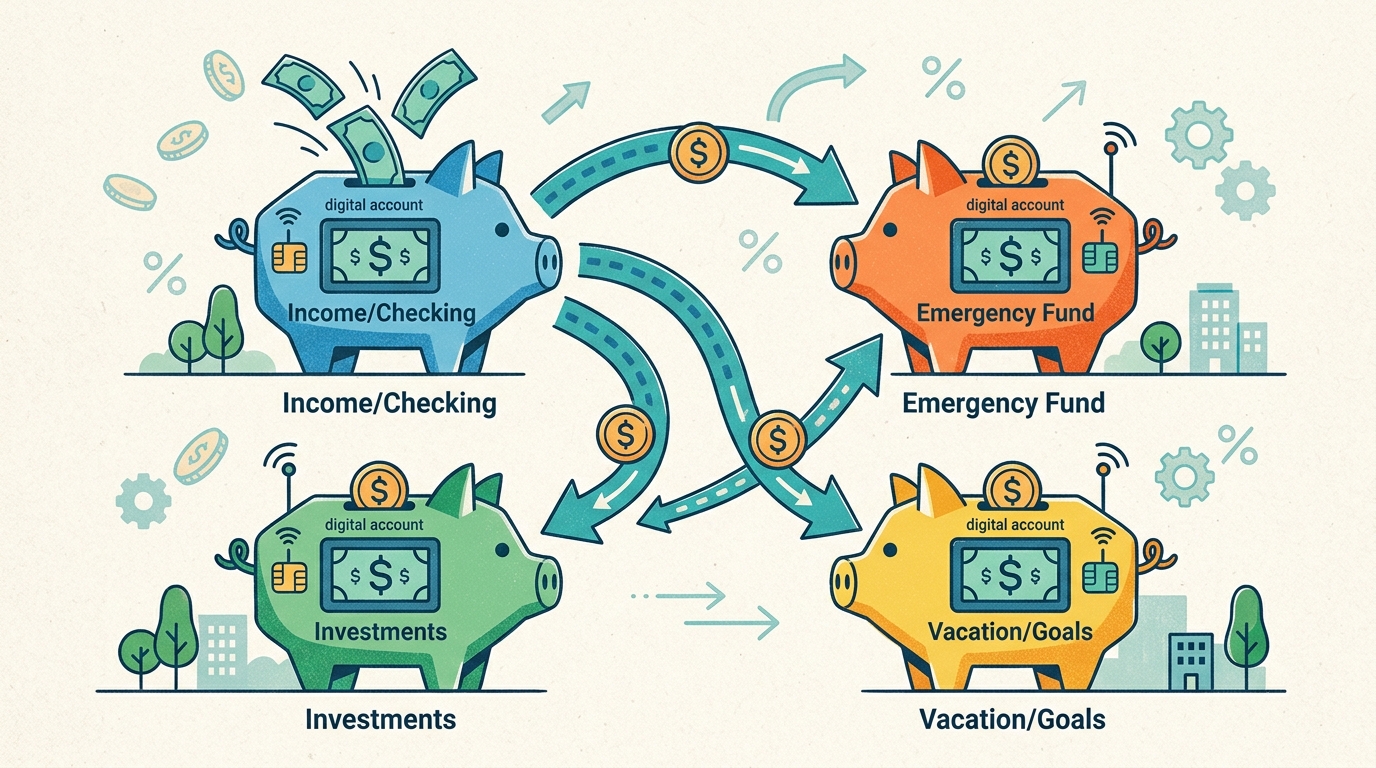
拆分账户是将资金用途明确划分为工资、储蓄、消费、应急金4个账户,从而控制余额和支出的方法。这能防止资金混在一起时产生的心理错觉,帮助直观地认知消费极限。
参考Toss Feed指南及金融专家的建议,四大账户系统的构成如下:
| 账户类型 | 主要作用 | 推荐运营及金融产品类型 | 管理要点 |
|---|---|---|---|
| 工资账户 | 接收工资及转账固定支出 | 商业银行活期账户(免手续费条件) | 收到工资后将余额分配至“0元” |
| 储蓄/投资账户 | 攒第一桶金及长期积蓄 | 定期储蓄、基金、ISA、养老储蓄 | 发薪日通过自动转账最优先扣款 |
| 消费账户 | 生活费及变动支出 | 绑定借记卡的专用账户 | 设定限额后绝对禁止额外存入 |
| 应急金账户 | 应对意料之外的支出 | CMA账户、商业银行高息活期账户 | 稳步积累相当于1个月生活费的3~6倍资金 |
- 工资账户:接收工资的主账户。仅留出通信费、水电公用事业费、房租等必要固定支出,其余资金立即分配至其他账户。
- 储蓄/投资账户:最先转入目标储蓄额(工资的50%)的账户。包括定期储蓄、住房储蓄、养老储蓄等。
- 消费账户:用于一个月内的餐饮费、交通费、娱乐费等变动支出的账户。绑定借记卡,仅在余额范围内使用。
- 应急金账户:应对红白喜事礼金、医疗费等突发支出的账户。推荐按日计息的高息活期账户。
3. 按到手工资计算储蓄率50%的现实资金分配比例
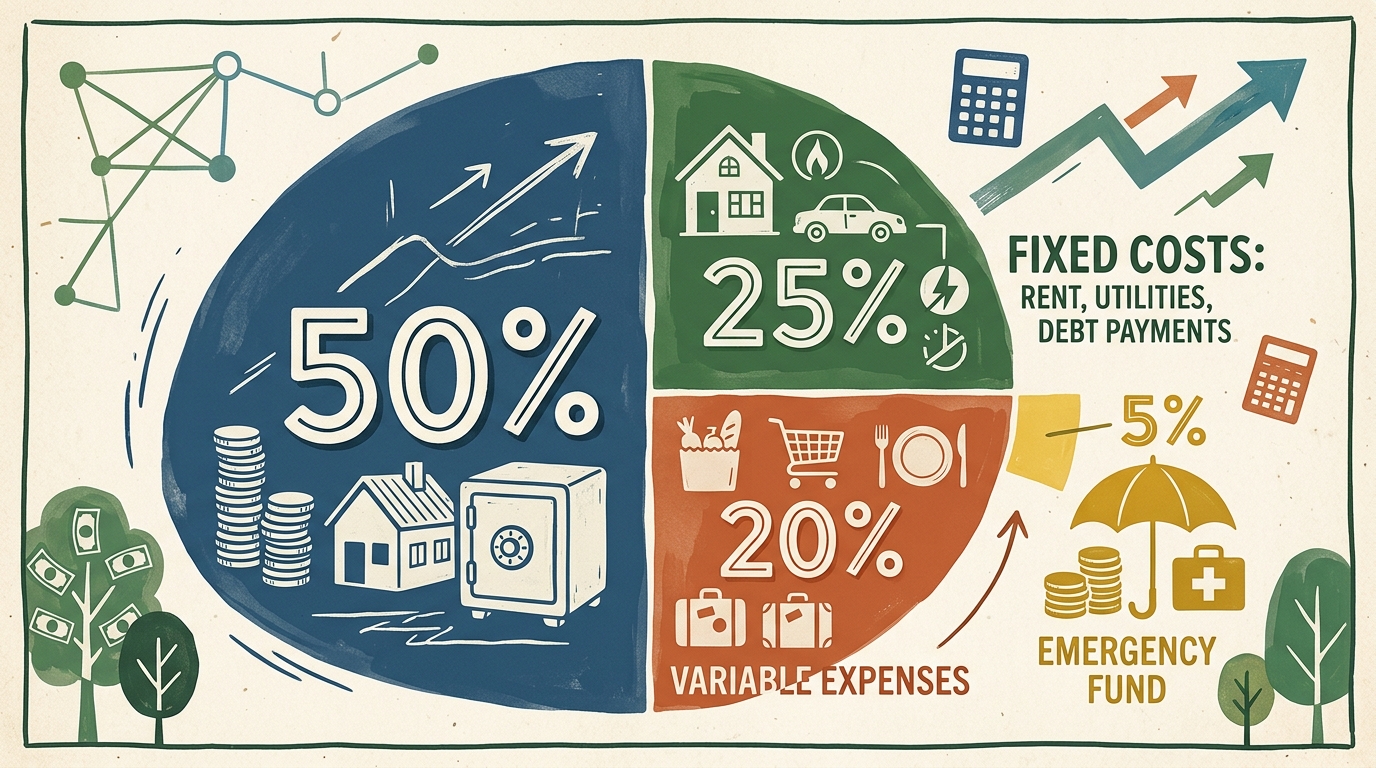
职场新人要实现50%的储蓄率,推荐的比例如下:储蓄·投资50%、固定支出25~30%、变动生活费15~20%、应急金积累5%左右。如果住房费等固定支出占比较高,与其勉强为之,不如从30~40%的储蓄率开始,逐步提高更具可行性。
以到手月薪250万韩元为基准的分配示例如下:
- 储蓄及投资 (50%):125万韩元(优先储蓄至定期储蓄、ISA账户、养老储蓄等)
- 固定支出 (25%):62.5万韩元(房租、水电公用事业费、通信费、保险费等)
- 变动支出 (20%):50万韩元(餐饮费、交通费、日用品费、娱乐费)
- 应急金积累 (5%):12.5万韩元(存入高息活期账户)
正如Toss Bank官方指南中所强调的,如果将储蓄目标定得过高(如70~80%),很容易因生活压力而导致系统崩溃。准确掌握自身的固定支出后,制定可持续的储蓄比例才是核心所在。
 AI 生成图片
4. 用于控制支出的发薪日3天自动转账路径方案
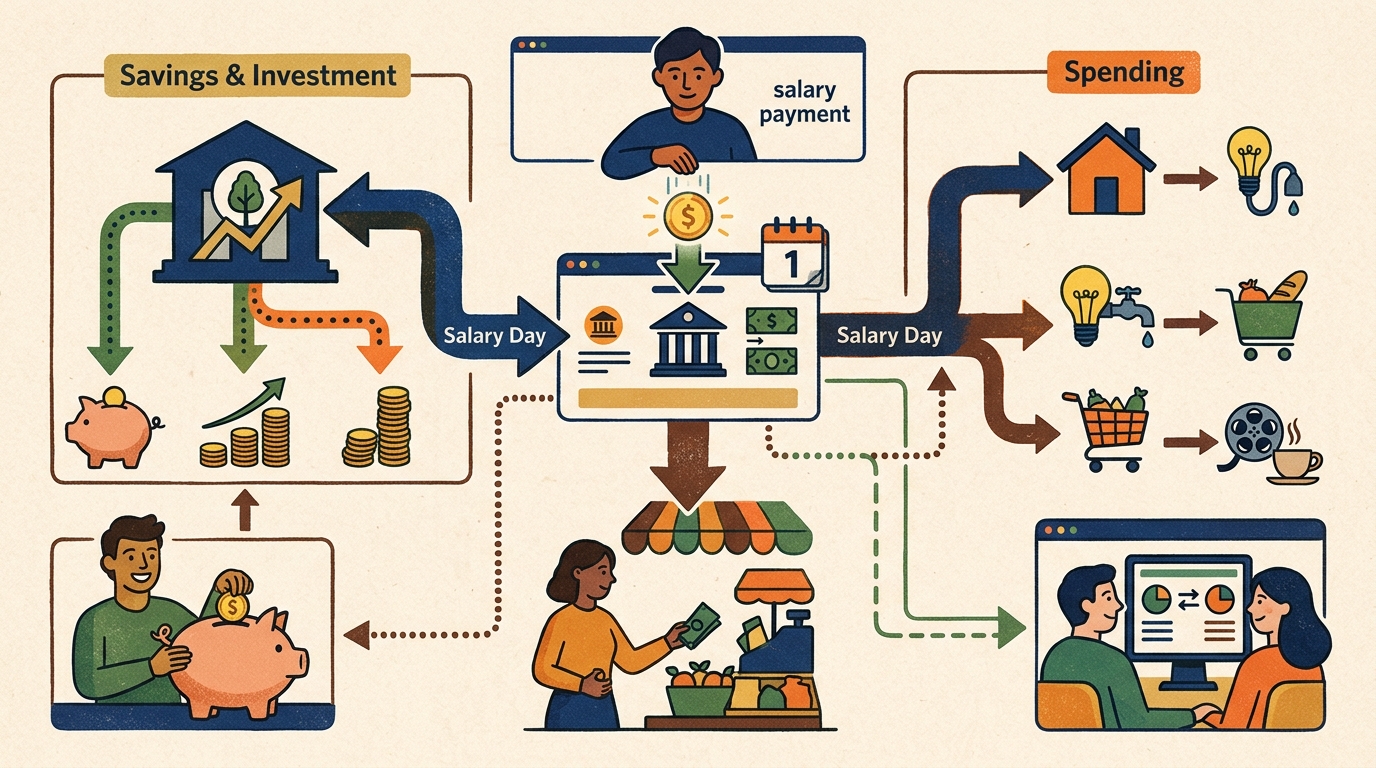
在工资入账后的3天内设置好储蓄和固定支出的自动转账,才能防止账户余额“过眼云烟”般消失。设定好将工资账户余额归零的扣款顺序,控费效果会更为明显。
自动转账路径按以下顺序设置:
- 收到工资当天 (第1天):确认入账后,立即向储蓄/投资账户自动转账目标金额(50%)。
- 收到工资次日 (第2天):处理房租、水电公用事业费、保险费等必要固定支出转账。
- 收到工资第3天 (第3天):将变动生活费转至消费账户,剩余余额全额转入应急金账户,使工资账户余额归零。
将该路径自动化后,会产生仅在消费账户金额内度过一个月的强制力,从而有效防止过度消费。
5. 防止拆分账户失败的3个核心法则
想要长期维持拆分账户系统并接近50%储蓄率的目标,必须提前规避常见错误。
第一,尽量减少使用信用卡,将借记卡作为主要支付工具。信用卡在一个月后才结算扣款,会干扰对消费账户实时余额的掌握。如果为了优惠而使用信用卡,最好仅限于缴纳固定支出。
第二,将应急金账户的目标设定为1个月生活费的3~6倍。以职场新人为例,若能确保至少200万至300万韩元的应急金,即使出现突发支出,也能避免被迫解约定期储蓄。
第三,即使消费账户余额不足,也坚决不从储蓄账户或应急金账户中支取资金。余额不足时,需要训练自己立即缩减剩余时间内的变动支出。
(本信息基于一般金融及理财知识编写,并非针对特定金融产品的推荐或投资建议。购买金融产品时,请务必充分确认个人财务状况及产品条款。)
常见问题
Q. 到手月薪在200~230万韩元左右,现实中可能实现50%的储蓄率吗?
这取决于是否与父母同住以及固定住房费用。如果住房费用负担较大,建议不要一上来就强行追求50%,而是从30~40%开始,在缩减固定支出的同时逐步提高储蓄率。
Q. 开始实行拆分账户后,需要彻底剪掉信用卡吗?
不是的。可以将信用卡额度调低,仅用于绑定享受折扣优惠的通信费、水电公用事业费等固定支出自动扣款,而日常变动支出则使用能即时查看余额的借记卡,这样更有利于控制支出。
Q. 应急金账户里应该存多少钱?
以职场新人为标准,建议以相当于1个月生活费3~6倍的约200万~300万韩元为目标进行积累。存入即使放一天也有利息的CMA或商业银行高息活期账户会更为高效。
Q. 50%的储蓄目标金额必须全部存入商业银行定期储蓄吗?
不是的。可以优先分配给稳健的定期储蓄和住房储蓄账户,之后将一部分比例分散到享有免税优惠的ISA账户或养老储蓄等长期资产形成产品中进行运作。