タレントのソン・ウニの33年間の貯蓄習慣に学ぶ!新社会人のための口座使い分け4ステップシステム
 AI生成画像
要点まとめ
タレントのソン・ウニの33年間にわたる貯蓄習慣を参考に、新社会人が貯蓄率50%を達成するための口座使い分け4ステップ自動化システムをまとめました。給与・貯蓄・消費・予備費口座の役割分担と、給料日後の3日間の振替ルートを通じて無駄遣いを防ぎ、元手(シードマネー)を貯める方法を紹介します。
タレント의 ソン・ウニが33年間にわたり個人年金貯蓄を維持し、収入の50%以上を貯蓄してきたことが話題となり、資産形成を始めたばかりの新社会인의 給料管理法が注目を集めています。給料日に固定費やカード決済で口座があっけなく空になってしまうなら、個人の意志に頼るのではなく、支出を機械的に遮断するシステムを構築することから始める必要があります。ソ울新聞の報道で紹介されたソン・ウニ의 貯蓄法のように、新社会人が手取り額の50%を貯蓄できる4段階の口座使い分けと自動振替ルートの戦略を解説します。
1. 33年間口座を守り抜いたタレントのソン・ウニの事例が教える資産形成의 ポイント
タレントのソン・ウニの資産形成における核心は、高い投資リターンではなく、デビュー当時から収入の50%以上を先に確保する「先貯蓄・後消費」の習慣にあります。短期的な市場の変動や運用利回りに惑わされることなく、長期間にわたって貯蓄システムを守り抜く姿勢こそが、まとまった元手(シードマネー)を作る基本です。
Daumニュース報道などでも触れられているように、長期金融商品の保有と支出コントロール의 習慣は、新社会人が元本を守りながら資産を増やす強力な手段です。社会人になりたての時期に株式や暗号資産などのハイリスク投資に焦って手を出すと、元本割れした際に挽回が困難になります。資産を安定的に増やしていく에는、初期段階で貯蓄システムを固めることから始める必要があります。
 AI生成画像
2. 新사회인의 ための口座使い分け4ステップ自動化システム
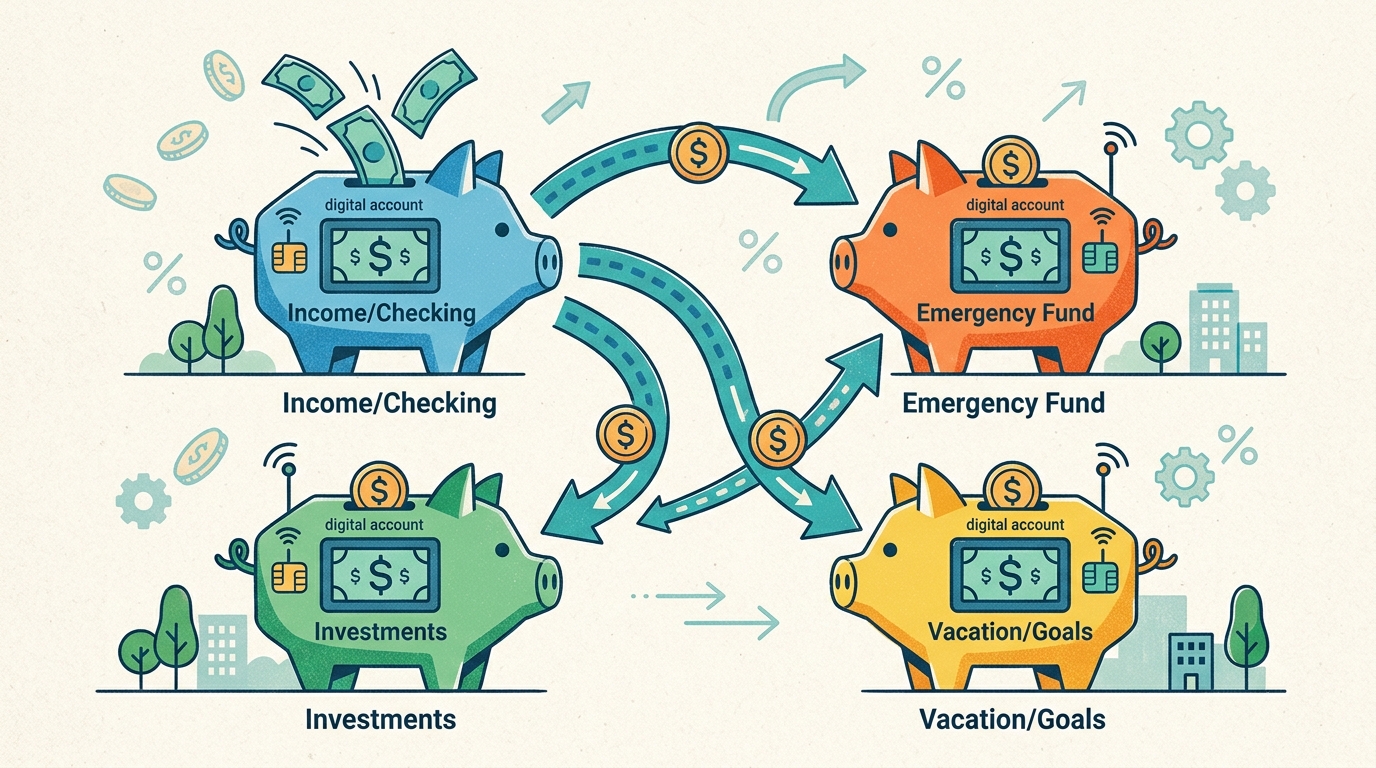
口座の使い分けとは、資金의 用途を「給与」「貯蓄」「消費」「予備費」の4つの口座に明確に分類し、残高と支出を管理する手法です。お金が混ざることで生じる「まだ使える」という錯覚を防ぎ、消費の上限を直感的に把握できるようになります。
Toss Feedガイドやマネー의 専門家が推奨する4大口座 systemsの構成は以下の通りです。
| 口座の種類 | 主な役割 | 推奨運用および金融商品タイプ | 管理ポイント |
|---|---|---|---|
| 給与口座 | 給料受取および固定費振替 | 市中銀行の普通預金口座(手数料免除条件付き) | 給料受取後、残高を「0円」に分配 |
| 貯蓄・投資口座 | 元手の確保および長期積立 | 積立預金、投資信託、ISA、個人年金貯蓄 | 給料日に自動振替で最優先引き落とし |
| 消費口座 | 生活費 및 変動支出 | デビットカード連携専用口座 | 限度額設定後、追加入金は絶対禁止 |
| 予備費口座 | 予期せぬ支出への備え | CMA口座、高金利普通預金(パーキング口座) | 1か月分の生活費の3~6か月分をコツコツ積立 |
- 給与口座: 급여가 入金されるメイン口座です。通信費、光熱費、家賃などの必須固定費だけを残し、資金をすぐに他の口座へ分配します。
- 貯蓄・投資口座: 目標貯蓄額である給料の50%を最も優先して振り込む口座です。積立預金、住宅総合口座、個人年金貯蓄などが該当します。
- 消費口座: 1か月間に使う食費、交通費、娯楽費などの変動支出用口座です。デビットカードと連携させ、残高の範囲内でのみ使用します。
- 予備費口座: 冠婚葬祭費や医療費など、急な支出に備える口座です。日割りで利息がつく高金利普通預金(パーキング口座)がおすすめです。
3. 手取り額基準で給料貯蓄率50%を達成する現実的な資金配分比率
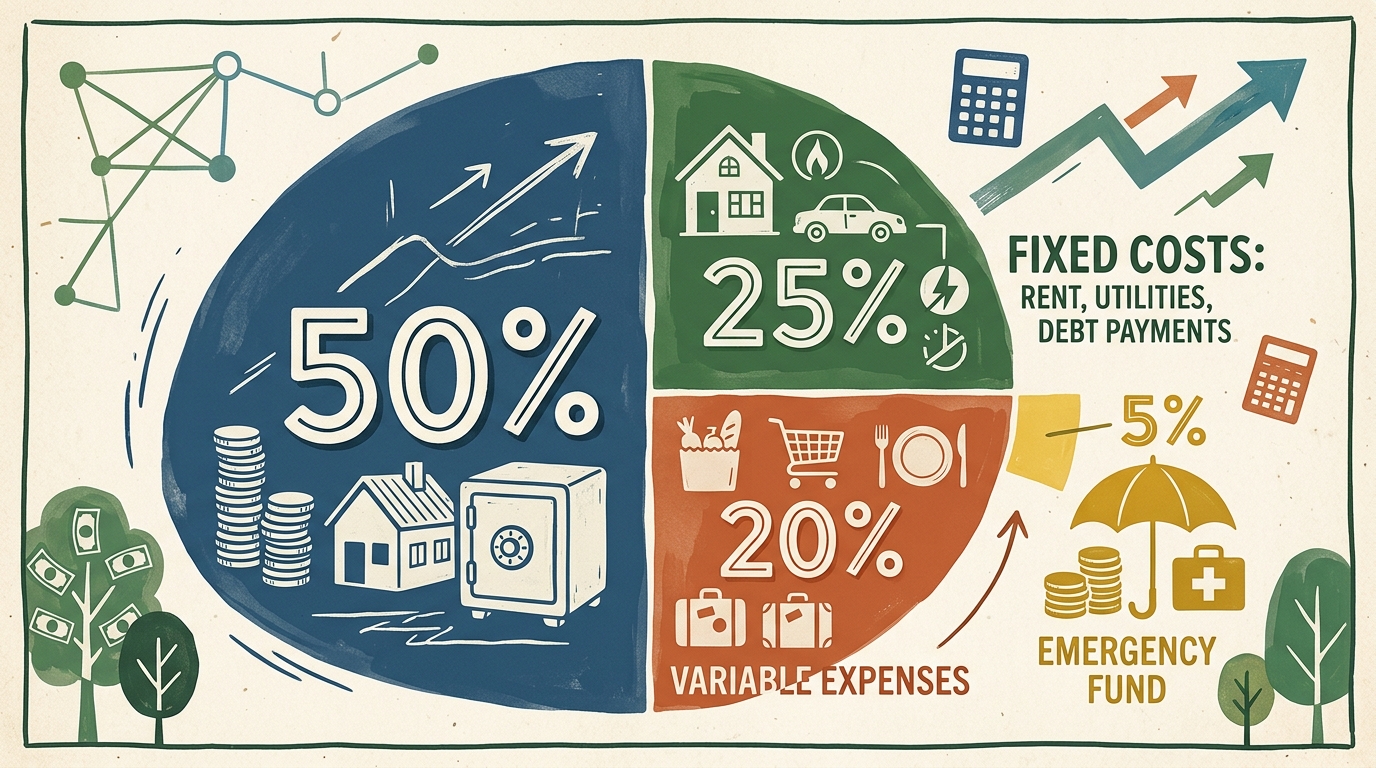
新 society 人が貯蓄率50%を達成するための推奨比率は、貯蓄・投資50%、固定費25~30%、変動生活費15~20%、予備費積立5%前後です。住居費などの固定費の割合が高い場合は、無理をするよりも貯蓄率30~40%からスタートし、段階的に引き上げていく方が現実的です。
手取り月給250万ウォンを基準とした配分例は以下の通りです。
- 貯蓄および投資 (50%): 125万ウォン(積立預金、ISA口座、個人年金貯蓄などへ先貯蓄)
- 固定費 (25%): 62.5万ウォン(家賃、光熱費、通信費、保険料など)
- 変動支出 (20%): 50万ウォン(食費、交通費、日用品費、娯楽費)
- 予備費積立 (5%): 12.5万ウォン(パーキング口座へ積立)
Toss Bank公式ガイドでも解説されているように、貯蓄目標を70~80%と高く設定しすぎると、生活への圧迫からシステムが破綻しやすくなります。自分の固定費を正確に把握した上で、持続可能な貯蓄比率を決めることが重要です。
 AI生成画像
4. 支出コントロールのための給料日後3日間自動振替ルートシナ리오
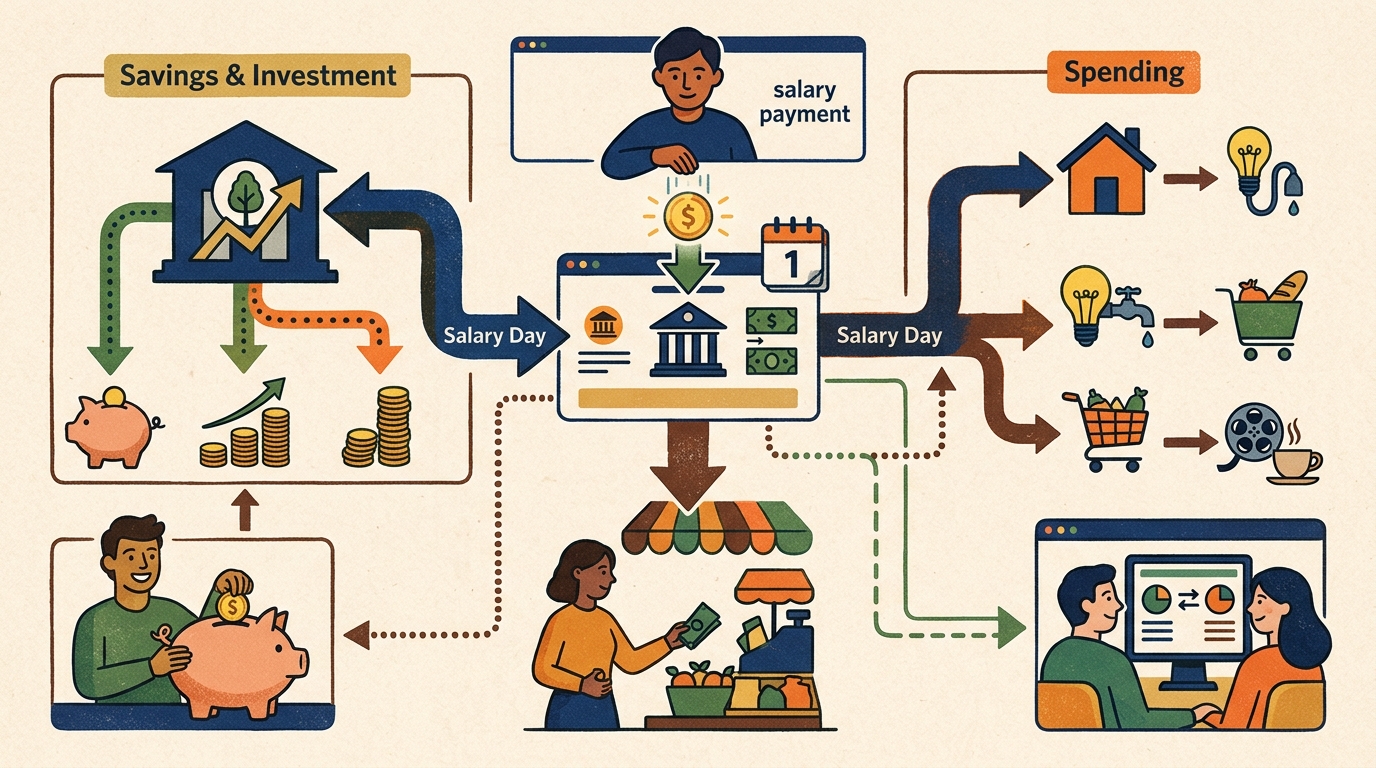
給料の振り込み後3日以内に貯蓄と固定費の自動振替が完了するように設定することで、口座残高がそのまま通り抜けて消えてしまう現象を防げます。給与口座の残高を0円に合わせる引き落とし順序を決めておくと、無駄遣いを抑える効果が高まります。
自動振替のルートは以下の順序で設定します。
- 給与受取当日 (Day 1): 入金確認後、直ちに貯蓄・投資口座へ目標額(50%)を自動振替。
- 給与受取翌日 (Day 2): 家賃、光熱費、保険料 등의 必須固定費의 振替処理。
- 給与受取3日目 (Day 3): 変動生活費を消費口座に移し、残った残高は予備費口座に全額送金して給与口座の残高を0円で締める。
このルートを自動化することで、消費口座に入った金額の範囲内で1か月を過ごすという強制力が生まれ、過剰な消費を防ぐことができます。
5. 口座使い分け의 失敗を防ぐ3つの鉄則
口座使い分けシステムを長期的に維持し、貯蓄率50%の目標に近づけるためには、ありがちな失敗パターンをあらかじめ遮断しておく必要があります。
第一に、クレジットカードの使用を最小限に抑え、デビットカードをメイン의 決済手段として活用します。クレジットカードは1か月後に請求されるため、消費口座のリアルタイムな残高把握を妨げます。特典目的で使うクレジットカードは、固定費の決済用に限定するのが賢明です。
第二に、予備費口座の目標額を1か月分の生活費の3~6か月分に設定します。新社会人の場合、最低200万ウォンから300万ウォンの予備費が確保できれば、急な支出が発生しても積立預金を解約する事態を回避できます。
第三に、消費口座の残高が不足しても、貯蓄口座や予備費口座から追加でお金を引き出して使わないという原則を守る必要があります。残高が不足した場合は、残りの期間の変動支出を直ちに切り詰めるトレーニングが必要です。
(本情報は一般的な金融および資産形成に関する知識に基づいて作成されたものであり、特定の金融商品への加入勧誘や投資助言ではありません。金融商品に加入する際は、ご自身の財務状況や商品約款を十分にご確認ください。)
よくある質問
Q. 手取り月給が200万〜230万ウォン程度ですが、現実的に貯蓄率50%は可能ですか?
実家暮らしであるかどうかや固定の住居費によって異なります。住居費の負担が大きい場合は、最初から50%を無理に目指すのではなく、30〜40%からスタートし、固定費を減らしながら段階的に貯蓄率を引き上げていく方法をおすすめします。
Q. 口座の使い分けを始めたら、クレジットカードは完全に解約・処分すべきですか?
いいえ、その必要はありません。クレジットカードは通信費や公共料金など割引特典のある固定費の自動振替用として利用限度額を下げて使い、日常의 変動支出にはリアルタイムで残高を確認できるデビットカードを使用するのが支出管理に効果的です。
Q. 予備費口座にはどのくらいのお金を貯めておくべきですか?
新社会人の場合、1か月分の生活費の3〜6か月分にあたる約200万ウォン〜300万ウォンを目標に貯めるのが望ましいです。1日預けるだけで利息がつくCMA口座や、銀行の高金利普通預金(パーキング口座)で保管するのが効率的です。
Q. 貯蓄目標額の50%はすべて銀行の積立預金だけに預けるべきですか?
いいえ。安定した積立預金や住宅総合口座に優先的に配分した上で、一部の割合は非課税メリットのあるISA口座や個人年金貯蓄 등의 長期資産形成商品に分散して運用することが可能です。